Domain fonds-verkaufen.de kaufen?
Wir ziehen mit dem Projekt
fonds-verkaufen.de um.
Sind Sie am Kauf der Domain
fonds-verkaufen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain fonds-verkaufen.de kaufen?
Wie beeinflusst die Asset-Allokation die Risiko-Rendite-Profile von Anlageportfolios?
Die Asset-Allokation bestimmt, wie die Vermögenswerte in einem Portfolio auf verschiedene Anlageklassen verteilt sind, z.B. Aktien, Anleihen, Immobilien. Eine ausgewogene Allokation kann das Risiko-Rendite-Profil optimieren, indem sie Diversifikation und Risikostreuung ermöglicht. Eine falsche Allokation kann zu einem unerwünschten Risiko-Rendite-Verhältnis führen und die Performance des Portfolios negativ beeinflussen. **
Was ist die Bedeutung und Vorteile einer diversifizierten Asset-Allokation in einem Investment-Portfolio?
Eine diversifizierte Asset-Allokation bedeutet, dass das Portfolio in verschiedene Anlageklassen wie Aktien, Anleihen, Immobilien und Rohstoffe investiert ist, um das Risiko zu streuen. Dies hilft, Verluste in einer Anlageklasse durch Gewinne in einer anderen auszugleichen und die Gesamtrendite zu optimieren. Durch Diversifikation können Anleger langfristig stabile Renditen erzielen und das Risiko eines Totalverlusts verringern. **

Ähnliche Suchbegriffe für Bjork---Telegram
Top-Angebote
Produkte zum Begriff Bjork---Telegram:
-
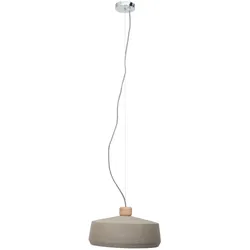
designline Pendelleuchte BjorkDie Pendelleuchte Bjork trägt einen isländischen Namen und strahlt verkörpert ebenfalls den isländischen Einrichtungsstil. Der schmale, runde Schirm ist aus Beton gefertigt und spielt mit dem Kontrast zwischen rauem Beton und freundlichen Eichenholz. Das kleine Eiche Detail auf dem Schirm ist sicher kein Muss, aber nun ist es bereits unverzichtbar.Das Kabel der Pendelleuchte ist schwarz und weiß strukturiert. Den eigentlichen Halt erhält die Lampe jedoch durch das feste Stahldraht. Details: Schirm aus BetonKleines Detail aus heller Eiche über dem SchirmMaße Schirm: 33,5 x 17,5 cm (Ø x H)Länge Stahldraht: 110 cmFassung: E27Glühbirne nicht im Lieferumfang enthalten Technische Daten (Breite x Höhe x Tiefe in cm): 33,5 x 127,5 x 33,5 cm Details zur Produktsicherheit49,90 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Asset-Allokation mit Kryptoassets, Fachbücher von Jörg WilligNiedrige Zinsen und eine höhere Inflation setzen Kapitalanleger unter Handlungsdruck. Vor der Aufgabe des langfristigen Kaufkrafterhalts stehen private Anleger ebenso wie Stiftungen, Pensionskassen, Staatsfonds und Family Offices. Institutionelle Investoren wenden sich daher schon seit Jahren alternativen Anlagen wie Venture Capital oder Private Equity-Beteiligungen zu. Schrittweise wächst auch die Aufgeschlossenheit gegenüber neuen digitalen Assets. Die Informationen zu dieser Anlageklasse sind jedoch noch fragmentiert und lückenhaft. Folgerichtig zählt die Londoner "Economist Group" das mangelnde Verständnis zu den grössten Hindernissen auf dem Weg zur Allokation von Kryptoassets. Praxisorientierte Darstellung aus Sicht der Investoren "Asset-Allokation für Kryptoassets" ist das erste Handbuch für die Integration digitaler Assets in Anlageportfolios. Martin Leinweber und Jörg Willig beantworten die relevanten Fragen aus der Perspektive von Investoren und lassen dabei ihre langjährige Erfahrung als institutionelle Portfolio Manager einfliessen. Neben einer Darstellung der Entstehung digitaler Assets und der dahinterstehenden Motivation gehen die Autoren ausführlich auf die für Anleger wichtigen Themengebiete ein: - Taxonomie und Bewertung von Kryptoassets - Kryptoassets als eigenständige Assetklasse - Chancen und Risiken im Vergleich zu anderen Anlagen - Gegenüberstellung von Krypto-Aktien und Kryptoassets - Allokationsquoten von Kryptoassets in der Asset-Allokation - Integration digitaler Assets in bekannte Langfriststrategien - Anlagemöglichkeiten und verfügbare Instrumente - Entwicklung der Marktinfrastruktur und Dienstleister Mit "Asset-Allokation mit Kryptoassets" zeigen die Autoren, wie private und professionelle Anleger digitale Assets in ihre Portfolios integrieren können. Interviews Abgerundet wird das Buch durch Interviews mit Spezialisten und einem Geleitwort von Alexander Höptner. Mit den Autoren sprachen: - Patrick Karb.49,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bjork, Fachbücher von Nicola, DibbenDas Buch "Björk" von Nicola Dibben bietet die erste umfassende, musikologischen Einblicke in das Werk der isländischen Sängerin und Songwriterin Björk. Es beleuchtet ihre einzigartige und innovative musikalische Stilistik sowie ihre Zusammenarbeit mit verschiedenen Künstler*innen, Musiker*innen und Tontechniker*innen. Björk ist bekannt für ihre Fähigkeit, die Grenzen zwischen Club- und Tanzkultur sowie ‚hoher Kunst‘ zu überschreiten. Das Buch analysiert sowohl Audio- als auch Videoaufnahmen, Live-Performances und die kritische Rezeption ihrer Musik, unterstützt durch Interviews und Fanzines. Dabei werden zentrale kulturelle Themen wie Landschaft und Identität, die Beziehung zwischen Mensch und Technologie, der Ausdruck von Emotionen durch Musik und die weibliche Autonomie hervorgehoben. Der Fokus liegt auf ihrer Solokarriere ab dem Album "Debut" und umfasst auch neue Interviews zu ihrem Kompositionsprozess sowie eine kritische musikologische Herangehensweise.34,60 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Wie können Anleger ihre Portfolio-Asset-Allocation optimieren, um ein ausgewogenes Verhältnis von Risiko und Rendite zu erreichen?
Anleger können ihre Portfolio-Asset-Allocation optimieren, indem sie verschiedene Anlageklassen wie Aktien, Anleihen und Rohstoffe diversifizieren. Sie sollten ihr Risikoprofil und ihre Anlageziele berücksichtigen, um die richtige Mischung zu finden. Regelmäßige Überprüfungen und Anpassungen des Portfolios sind wichtig, um ein ausgewogenes Verhältnis von Risiko und Rendite zu erreichen. **
-
Wie beeinflusst die Asset-Allokation die langfristige Rendite eines Portfolios? Wie können Anleger ihre Vermögenswerte gut diversifizieren, um das Risiko zu minimieren?
Die Asset-Allokation bestimmt, wie Vermögenswerte auf verschiedene Anlageklassen verteilt werden, was die langfristige Rendite eines Portfolios beeinflusst. Durch eine breite Diversifizierung über verschiedene Anlageklassen wie Aktien, Anleihen, Immobilien und Rohstoffe können Anleger das Risiko minimieren und die Chancen auf langfristige Rendite maximieren. Eine regelmäßige Überprüfung und Anpassung der Asset-Allokation entsprechend der aktuellen Marktlage und persönlichen Anlageziele ist entscheidend für eine erfolgreiche Diversifizierung. **
-
Wie kann ein Anleger sein Portfolio strategisch diversifizieren, um das Risiko zu minimieren und die Rendite zu maximieren? Welche Faktoren müssen berücksichtigt werden, um eine optimale Allokation von Vermögenswerten in einem Investment-Portfolio zu erreichen?
Ein Anleger kann sein Portfolio strategisch diversifizieren, indem er in verschiedene Anlageklassen investiert, wie Aktien, Anleihen, Immobilien und Rohstoffe. Durch eine breite Streuung der Investitionen kann das Risiko minimiert werden, während die Rendite maximiert wird. Um eine optimale Allokation von Vermögenswerten zu erreichen, müssen Faktoren wie die Risikobereitschaft des Anlegers, die Anlageziele, die Zeitrahmen und die Marktentwicklung berücksichtigt werden. Eine regelmäßige Überprüfung und Anpassung des Portfolios ist ebenfalls wichtig, um sicherzustellen, dass es den aktuellen Marktbedingungen und den individuellen Zielen entspricht. **
-
Wie können Anleger ihr Portfolio effektiv verwalten, um eine optimale Diversifikation und Rendite zu erreichen?
Anleger können ihr Portfolio effektiv verwalten, indem sie in verschiedene Anlageklassen investieren, um das Risiko zu streuen. Sie sollten regelmäßig ihr Portfolio überprüfen und gegebenenfalls anpassen, um auf Veränderungen am Markt zu reagieren. Zudem ist es wichtig, langfristige Anlageziele zu definieren und diese im Auge zu behalten, um eine optimale Rendite zu erzielen. **
Wie beeinflusst die Asset-Allokation die langfristige Performance eines Investmentportfolios?
Die Asset-Allokation bestimmt, wie das Portfolio zwischen verschiedenen Anlageklassen aufgeteilt ist, z.B. Aktien, Anleihen, Immobilien. Eine gut durchdachte Asset-Allokation kann das Risiko reduzieren und die Rendite maximieren. Langfristig kann eine passende Asset-Allokation zu einer besseren Performance des Investmentportfolios führen. **
Wie kann eine optimale Asset-Allokation die Rendite meines Portfolios maximieren?
Eine optimale Asset-Allokation kann die Rendite eines Portfolios maximieren, indem sie eine ausgewogene Mischung verschiedener Anlageklassen wie Aktien, Anleihen und Rohstoffe verwendet. Durch Diversifikation können Verluste in einem Bereich durch Gewinne in einem anderen Bereich ausgeglichen werden. Eine regelmäßige Überprüfung und Anpassung der Allokation entsprechend der aktuellen Marktsituation kann ebenfalls dazu beitragen, die Rendite zu maximieren. **
Top-Angebote
Produkte zum Begriff Bjork---Telegram:
-
Bjork - Telegram - Preis vom 17.10.2026 19:25:27 hBinding : Audio CD, Label : One Little Indian, Publisher : One Little Indian, NumberOfDiscs : 1, PackageQuantity : 1, Format : Import, medium : Audio CD, releaseDate : 1999-08-31, artists : Bjork4,49 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
designline Pendelleuchte BjorkDie Pendelleuchte Bjork trägt einen isländischen Namen und strahlt verkörpert ebenfalls den isländischen Einrichtungsstil. Der schmale, runde Schirm ist aus Beton gefertigt und spielt mit dem Kontrast zwischen rauem Beton und freundlichen Eichenholz. Das kleine Eiche Detail auf dem Schirm ist sicher kein Muss, aber nun ist es bereits unverzichtbar.Das Kabel der Pendelleuchte ist schwarz und weiß strukturiert. Den eigentlichen Halt erhält die Lampe jedoch durch das feste Stahldraht. Details: Schirm aus BetonKleines Detail aus heller Eiche über dem SchirmMaße Schirm: 33,5 x 17,5 cm (Ø x H)Länge Stahldraht: 110 cmFassung: E27Glühbirne nicht im Lieferumfang enthalten Technische Daten (Breite x Höhe x Tiefe in cm): 33,5 x 127,5 x 33,5 cm Details zur Produktsicherheit49,90 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Wie beeinflusst die Asset-Allokation die Risiko-Rendite-Profile von Anlageportfolios?
Die Asset-Allokation bestimmt, wie die Vermögenswerte in einem Portfolio auf verschiedene Anlageklassen verteilt sind, z.B. Aktien, Anleihen, Immobilien. Eine ausgewogene Allokation kann das Risiko-Rendite-Profil optimieren, indem sie Diversifikation und Risikostreuung ermöglicht. Eine falsche Allokation kann zu einem unerwünschten Risiko-Rendite-Verhältnis führen und die Performance des Portfolios negativ beeinflussen. **
-
Was ist die Bedeutung und Vorteile einer diversifizierten Asset-Allokation in einem Investment-Portfolio?
Eine diversifizierte Asset-Allokation bedeutet, dass das Portfolio in verschiedene Anlageklassen wie Aktien, Anleihen, Immobilien und Rohstoffe investiert ist, um das Risiko zu streuen. Dies hilft, Verluste in einer Anlageklasse durch Gewinne in einer anderen auszugleichen und die Gesamtrendite zu optimieren. Durch Diversifikation können Anleger langfristig stabile Renditen erzielen und das Risiko eines Totalverlusts verringern. **
-
Wie können Anleger ihre Portfolio-Asset-Allocation optimieren, um ein ausgewogenes Verhältnis von Risiko und Rendite zu erreichen?
Anleger können ihre Portfolio-Asset-Allocation optimieren, indem sie verschiedene Anlageklassen wie Aktien, Anleihen und Rohstoffe diversifizieren. Sie sollten ihr Risikoprofil und ihre Anlageziele berücksichtigen, um die richtige Mischung zu finden. Regelmäßige Überprüfungen und Anpassungen des Portfolios sind wichtig, um ein ausgewogenes Verhältnis von Risiko und Rendite zu erreichen. **
-
Wie beeinflusst die Asset-Allokation die langfristige Rendite eines Portfolios? Wie können Anleger ihre Vermögenswerte gut diversifizieren, um das Risiko zu minimieren?
Die Asset-Allokation bestimmt, wie Vermögenswerte auf verschiedene Anlageklassen verteilt werden, was die langfristige Rendite eines Portfolios beeinflusst. Durch eine breite Diversifizierung über verschiedene Anlageklassen wie Aktien, Anleihen, Immobilien und Rohstoffe können Anleger das Risiko minimieren und die Chancen auf langfristige Rendite maximieren. Eine regelmäßige Überprüfung und Anpassung der Asset-Allokation entsprechend der aktuellen Marktlage und persönlichen Anlageziele ist entscheidend für eine erfolgreiche Diversifizierung. **
Ähnliche Suchbegriffe für Bjork---Telegram
-
Asset-Allokation mit Kryptoassets, Fachbücher von Jörg WilligNiedrige Zinsen und eine höhere Inflation setzen Kapitalanleger unter Handlungsdruck. Vor der Aufgabe des langfristigen Kaufkrafterhalts stehen private Anleger ebenso wie Stiftungen, Pensionskassen, Staatsfonds und Family Offices. Institutionelle Investoren wenden sich daher schon seit Jahren alternativen Anlagen wie Venture Capital oder Private Equity-Beteiligungen zu. Schrittweise wächst auch die Aufgeschlossenheit gegenüber neuen digitalen Assets. Die Informationen zu dieser Anlageklasse sind jedoch noch fragmentiert und lückenhaft. Folgerichtig zählt die Londoner "Economist Group" das mangelnde Verständnis zu den grössten Hindernissen auf dem Weg zur Allokation von Kryptoassets. Praxisorientierte Darstellung aus Sicht der Investoren "Asset-Allokation für Kryptoassets" ist das erste Handbuch für die Integration digitaler Assets in Anlageportfolios. Martin Leinweber und Jörg Willig beantworten die relevanten Fragen aus der Perspektive von Investoren und lassen dabei ihre langjährige Erfahrung als institutionelle Portfolio Manager einfliessen. Neben einer Darstellung der Entstehung digitaler Assets und der dahinterstehenden Motivation gehen die Autoren ausführlich auf die für Anleger wichtigen Themengebiete ein: - Taxonomie und Bewertung von Kryptoassets - Kryptoassets als eigenständige Assetklasse - Chancen und Risiken im Vergleich zu anderen Anlagen - Gegenüberstellung von Krypto-Aktien und Kryptoassets - Allokationsquoten von Kryptoassets in der Asset-Allokation - Integration digitaler Assets in bekannte Langfriststrategien - Anlagemöglichkeiten und verfügbare Instrumente - Entwicklung der Marktinfrastruktur und Dienstleister Mit "Asset-Allokation mit Kryptoassets" zeigen die Autoren, wie private und professionelle Anleger digitale Assets in ihre Portfolios integrieren können. Interviews Abgerundet wird das Buch durch Interviews mit Spezialisten und einem Geleitwort von Alexander Höptner. Mit den Autoren sprachen: - Patrick Karb.49,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bjork, Fachbücher von Nicola, DibbenDas Buch "Björk" von Nicola Dibben bietet die erste umfassende, musikologischen Einblicke in das Werk der isländischen Sängerin und Songwriterin Björk. Es beleuchtet ihre einzigartige und innovative musikalische Stilistik sowie ihre Zusammenarbeit mit verschiedenen Künstler*innen, Musiker*innen und Tontechniker*innen. Björk ist bekannt für ihre Fähigkeit, die Grenzen zwischen Club- und Tanzkultur sowie ‚hoher Kunst‘ zu überschreiten. Das Buch analysiert sowohl Audio- als auch Videoaufnahmen, Live-Performances und die kritische Rezeption ihrer Musik, unterstützt durch Interviews und Fanzines. Dabei werden zentrale kulturelle Themen wie Landschaft und Identität, die Beziehung zwischen Mensch und Technologie, der Ausdruck von Emotionen durch Musik und die weibliche Autonomie hervorgehoben. Der Fokus liegt auf ihrer Solokarriere ab dem Album "Debut" und umfasst auch neue Interviews zu ihrem Kompositionsprozess sowie eine kritische musikologische Herangehensweise.34,60 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bjork, Tomas: Arbitrage Theory in Continuous TimeArbitrage Theory in Continuous Time , The fourth edition of this widely used textbook on pricing and hedging of financial derivatives now also includes dynamic equilibrium theory and continues to combine sound mathematical principles with economic applications. Concentrating on the probabilistic theory of continuous time arbitrage pricing of financial derivatives, including stochastic optimal control theory and optimal stopping theory, Arbitrage Theory in Continuous Time is designed for graduate students in economics and mathematics, and combines the necessary mathematical background with a solid economic focus. It includes a solved example for every new technique presented, contains numerous exercises, and suggests further reading in each chapter. All concepts and ideas are discussed, not only from a mathematics point of view, but with lots of intuitive economic arguments. In the substantially extended fourth edition Tomas Bjork has added completely new chapters on incomplete markets, treating such topics as the Esscher transform, the minimal martingale measure, f-divergences, optimal investment theory for incomplete markets, and good deal bounds. This edition includes an entirely new section presenting dynamic equilibrium theory, covering unit net supply endowments models and the Cox-Ingersoll-Ross equilibrium factor model. Providing two full treatments of arbitrage theory-the classical delta hedging approach and the modern martingale approach-this book is written so that these approaches can be studied independently of each other, thus providing the less mathematically-oriented reader with a self-contained introduction to arbitrage theory and equilibrium theory, while at the same time allowing the more advanced student to see the full theory in action. This textbook is a natural choice for graduate students and advanced undergraduates studying finance and an invaluable introduction to mathematical finance for mathematicians and professionals in the market. , > , Auflage: 4th edition, Erscheinungsjahr: 20191205, Produktform: Leinen, Autoren: Bjork, Tomas, Auflage: 20004, Auflage/Ausgabe: 4th edition, Seitenzahl/Blattzahl: 592, Fachschema: Nationalökonomie~Volkswirtschaft - Volkswirtschaftslehre - Volkswirt~Rechnungswesen~Wirtschaft / Finanzen, Kredit~Stochastik~Anlage (finanziell) - Geldanlage~Kapitalanlage~Buchhaltung / Finanzbuchhaltung~Finanzbuchhaltung, Fachkategorie: Wirtschaftswissenschaft~Betriebswirtschaft und Management~Anlagen und Wertpapiere~Finanzbuchhaltung, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Stochastik, Text Sprache: eng, Seitenanzahl: XXI, Seitenanzahl: 561, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Oxford University Press, Verlag: Oxford University Press, Länge: 244, Breite: 164, Höhe: 43, Gewicht: 995, Produktform: Gebunden, Genre: Importe, Genre: Importe, Vorgänger EAN: 9780199574742 9780199271269 9780198775188, Herkunftsland: GROSSBRITANNIEN (GB), Katalog: LIB_ENBOOK, Katalog: Gesamtkatalog, Katalog: Internationale Lagertitel, Katalog: internationale Titel, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: 0, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 16253376,21 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie kann ein Anleger sein Portfolio strategisch diversifizieren, um das Risiko zu minimieren und die Rendite zu maximieren? Welche Faktoren müssen berücksichtigt werden, um eine optimale Allokation von Vermögenswerten in einem Investment-Portfolio zu erreichen?
Ein Anleger kann sein Portfolio strategisch diversifizieren, indem er in verschiedene Anlageklassen investiert, wie Aktien, Anleihen, Immobilien und Rohstoffe. Durch eine breite Streuung der Investitionen kann das Risiko minimiert werden, während die Rendite maximiert wird. Um eine optimale Allokation von Vermögenswerten zu erreichen, müssen Faktoren wie die Risikobereitschaft des Anlegers, die Anlageziele, die Zeitrahmen und die Marktentwicklung berücksichtigt werden. Eine regelmäßige Überprüfung und Anpassung des Portfolios ist ebenfalls wichtig, um sicherzustellen, dass es den aktuellen Marktbedingungen und den individuellen Zielen entspricht. **
-
Wie können Anleger ihr Portfolio effektiv verwalten, um eine optimale Diversifikation und Rendite zu erreichen?
Anleger können ihr Portfolio effektiv verwalten, indem sie in verschiedene Anlageklassen investieren, um das Risiko zu streuen. Sie sollten regelmäßig ihr Portfolio überprüfen und gegebenenfalls anpassen, um auf Veränderungen am Markt zu reagieren. Zudem ist es wichtig, langfristige Anlageziele zu definieren und diese im Auge zu behalten, um eine optimale Rendite zu erzielen. **
-
Wie beeinflusst die Asset-Allokation die langfristige Performance eines Investmentportfolios?
Die Asset-Allokation bestimmt, wie das Portfolio zwischen verschiedenen Anlageklassen aufgeteilt ist, z.B. Aktien, Anleihen, Immobilien. Eine gut durchdachte Asset-Allokation kann das Risiko reduzieren und die Rendite maximieren. Langfristig kann eine passende Asset-Allokation zu einer besseren Performance des Investmentportfolios führen. **
-
Wie kann eine optimale Asset-Allokation die Rendite meines Portfolios maximieren?
Eine optimale Asset-Allokation kann die Rendite eines Portfolios maximieren, indem sie eine ausgewogene Mischung verschiedener Anlageklassen wie Aktien, Anleihen und Rohstoffe verwendet. Durch Diversifikation können Verluste in einem Bereich durch Gewinne in einem anderen Bereich ausgeglichen werden. Eine regelmäßige Überprüfung und Anpassung der Allokation entsprechend der aktuellen Marktsituation kann ebenfalls dazu beitragen, die Rendite zu maximieren. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.